Kad mana sesuai bergantung pada miles yang anda nak kumpul: Malaysia Airlines Enrich, Singapore Airlines KrisFlyer, atau kedua-duanya? Lepas itu, lihat ke mana duit biasanya dibelanjakan—dining, local shopping, flight atau hotel luar negara. “10X points” belum bermakna 10 airline miles. Kita kena bahagi dengan conversion ratio dan semak cap dahulu.
Pilih ikut cara anda berbelanja
- Enrich daripada makan di restoran: HLB Infinite patut berada dalam senarai utama. Dining yang layak earn 1 Enrich setiap RM1, termasuk dining tempatan, tanpa cap bulanan dalam jadual semasa bank.
- Enrich atau KrisFlyer daripada local spend biasa: Amex Platinum Charge lebih kuat berbanding Reserve bagi belanja umum yang layak, tetapi yuran RM3,250 perlu berbaloi secara berasingan.
- Overseas spend di premis yang menerima Amex: Reserve dalam Maybank 2 Cards Premier memberi kadar setara 0.8 Enrich atau KrisFlyer/RM1 pada 10X. Kad Visa pasangannya mempunyai kadar lebih rendah.
- Pembelian melalui laman Singapore Airlines: Maybank Singapore Airlines KrisFlyer Amex Platinum earn 1 KrisFlyer/RM1 bagi transaksi layak di laman SIA, Scoot dan KrisShop. Ini kad khusus KrisFlyer, tanpa pilihan Enrich.
- Nak Mastercard untuk travel: CIMB Travel World Elite memberi 0.8 Enrich / 0.667 KrisFlyer setiap RM1 untuk overseas spend dan direct airline yang layak. Travel Platinum memberi separuh kadar tersebut dengan syarat income dan kos pemilikan lebih rendah.
- Belanja sederhana bersama lounge tertentu: HSBC TravelOne masih boleh berguna, tetapi kadar conversion dan cap bonus bulanan menjadikannya pilihan kurang kuat untuk satu bil luar negara yang besar.
Tukar semua rate kepada airline miles per RM1
Setiap baris merujuk kepada kategori layak, bukan semua transaksi. “—” bermaksud tiada earning atau transfer terus ke program itu dalam perbandingan ini. Sumber dan pengecualian diterangkan dalam ulasan setiap kad.
| Kad dan belanja layak | Enrich points / RM1 | KrisFlyer miles / RM1 |
|---|---|---|
| Amex Platinum Charge — belanja umum tempatan / luar negara, 5 MR | 0.714 | 0.714 |
| HLB Infinite — dining, MCC 5811 / 5812 / 5814 | 1.000 | — |
| HLB Infinite — travel / retail shopping ditetapkan | 0.250 | — |
| HLB Infinite — belanja lain yang layak | 0.167 | — |
| Maybank Reserve — luar negara, 10 TP | 0.800 | 0.800 |
| Maybank Reserve — dining tempatan, 5 TP | 0.400 | 0.400 |
| Maybank Reserve — local spend lain, 3 TP | 0.240 | 0.240 |
| Visa pasangan Maybank Premier — luar negara, 5 TP | 0.400 | 0.400 |
| KrisFlyer Amex Platinum — laman SIA / Scoot / KrisShop | — | 1.000 |
| KrisFlyer Amex Platinum — online / luar negara | — | 0.500 |
| KrisFlyer Amex Platinum — local spend lain | — | 0.400 |
| CIMB Travel World Elite — luar negara / direct airline / duty-free, 10 BP | 0.800 | 0.667 |
| CIMB Travel Platinum — kategori sama, 5 BP | 0.400 | 0.333 |
| Kedua-dua CIMB — local spend lain, 2 BP | 0.160 | 0.133 |
| HSBC TravelOne — foreign currency, 8 RP sebelum cap | 0.381 | 0.320 |
| HSBC TravelOne — travel / dining tempatan, 5 RP sebelum cap | 0.238 | 0.200 |
| HSBC TravelOne — kadar asas, 1 RP | 0.048 | 0.040 |
Formula: 5 Membership Rewards/RM1 ÷ 7,000 MR × 1,000 airline miles = 0.714/RM1. Singkatan MR, TP, BP dan RP membezakan bank points dalam panduan ini. Nilainya tak sama antara bank.
1. Amex Platinum Charge: local earning kuat, annual fee pun besar
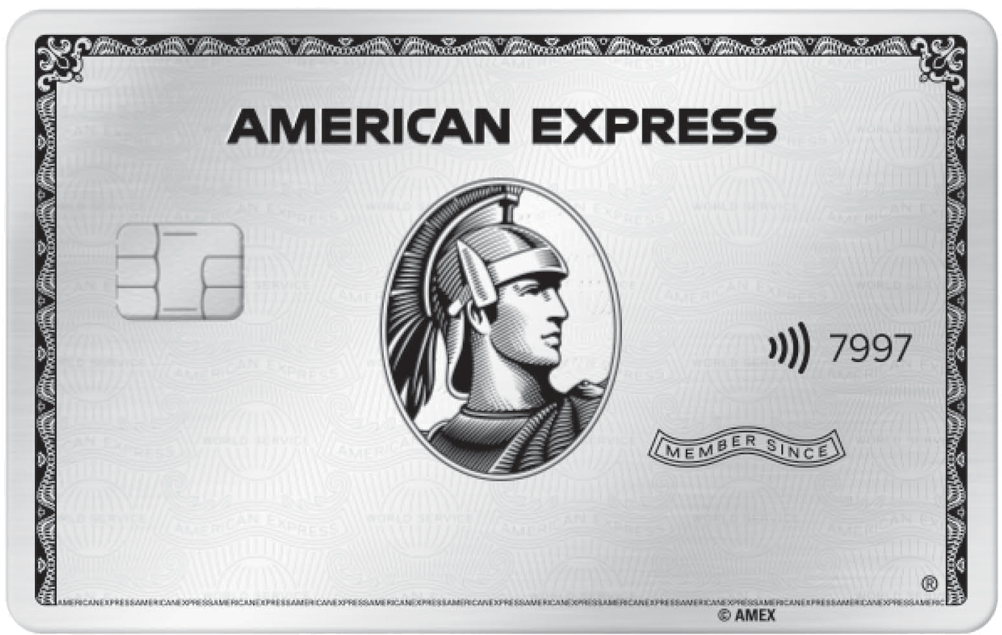
Ini ialah The Platinum Charge Card, berbeza daripada Amex Platinum Credit Card dan Reserve dalam Maybank 2 Cards Premier. Halaman Maybank menyenaraikan minimum income RM190,000 setahun, yuran RM3,250 dan sehingga empat supplementary card tanpa annual fee. Baki bulanan charge card perlu dibayar penuh.
Belanja umum layak earn 5 MR/RM1. Namun, nota terperinci Amex Malaysia menetapkan 1 MR/RM1 untuk utilities, education dan insurance; transaksi kerajaan, FPX, JomPAY dan e-wallet tak earn mata. Jadi, jangan kira semua bil pada 5X. Amex menyatakan tiada earnings cap dan MR tak luput; ini tak bermaksud semua amaun transaksi pasti diluluskan.
Jadual conversion Ogos 2026 mengekalkan 7,000 MR → 1,000 Enrich atau KrisFlyer bagi Platinum Charge. RM10,000 local spend umum yang layak menghasilkan 50,000 MR, bersamaan kira-kira 7,143 airline miles. Amaun boleh dipindahkan masih mengikut blok redemption.
Manfaat yang relevan ialah Global Lounge Collection serta pendaftaran status hotel, termasuk Hilton Honors Gold. Maybank turut mengesahkan pendaftaran Marriott Bonvoy Gold untuk Platinum Charge terbitan Malaysia. Daftar dahulu dan semak manfaat hotel tertentu; status Gold bukan jaminan sarapan atau executive lounge di setiap hotel. Untuk pasangan, semak syarat tetamu dan supplementary card di lounge yang hendak digunakan.
Sesuai untuk siapa? menarik kalau belanja Amex tempatan anda besar dan manfaatnya memang digunakan. PDS charge card mengenakan faktor conversion foreign currency 2.5%. Local earning yang kuat tak semestinya menjadikannya pilihan terbaik untuk overseas spend.
2. HLB Infinite: dining memang menarik untuk Enrich
HLB Infinite biasa memerlukan pendapatan RM100,000 setahun dan tak mempunyai annual fee. Ulasan ini menggunakan terma Infinite biasa, bukan Infinite P atau Doctor's Edition.
Terma dikemas kini 23 April 2026 memberi 1 Enrich/RM1 bagi dining, 1/RM4 bagi kategori travel dan retail shopping tertentu, serta 1/RM6 untuk belanja layak lain, tempatan dan luar negara. Dining meliputi MCC 5811, 5812 dan 5814. Bil restoran yang dimasukkan ke bilik hotel mungkin dicaj sebagai hotel, bukannya restoran; kategori merchant menentukan ganjaran.
Jadual semasa menyatakan earning bulanan tanpa had. Pembundaran transaksi masih terpakai. Belanja supplementary card masuk ke akaun Enrich principal cardholder. Conversion automatik memudahkan pengumpulan tetapi anda tak boleh memilih KrisFlyer kemudian. Kredit bukan serta-merta: HLB menyasarkan penghujung bulan kalendar selepas tarikh penyata berkaitan.
Empat lawatan Plaza Premium terpilih setahun ditawarkan di Malaysia dan Singapura, dengan diskaun tetamu dan bukannya seorang pasangan masuk percuma secara automatik. Jadual yuran menetapkan 1% caj rangkaian serta 1% mark-up FX bank bagi transaksi foreign currency.
Sesuai untuk siapa? sangat relevan untuk belanja restoran tempatan apabila sasaran anda Enrich. Kalau anda menggunakan nilai ilustrasi 2 sen/Enrich, ganjaran 1/RM1 bersamaan 2% kasar; caj FX luar negara boleh menghabiskan nilai itu. Keputusan untuk dining tempatan dan luar negara tak semestinya sama.
3. Maybank 2 Cards Premier: rate Reserve dan Visa tak sama
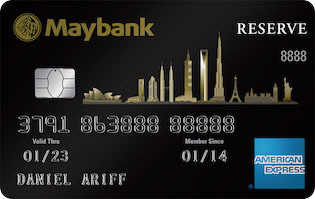
Semakan Jun 2026 memberikan Reserve Amex 10 TP/RM1 luar negara, 5 TP bagi dining tempatan dan 3 TP untuk local spend lain. Utiliti, education, insurance dan EzyPay kekal 1 TP. MCC 7311 mendapat 3 TP tempatan atau luar negara, bukannya 10X luar negara. Kerajaan, JomPAY, FPX, e-wallet reload dan MyCDD dikecualikan.
Pada 12,500 TP → 1,000 Enrich/KrisFlyer, overseas spend yang layak memberi 0.8 miles/RM1, dining tempatan 0.4 dan local spend umum 0.24. Platinum Charge boleh menang untuk local spend, sementara Reserve boleh menang di luar negara sebelum kos.
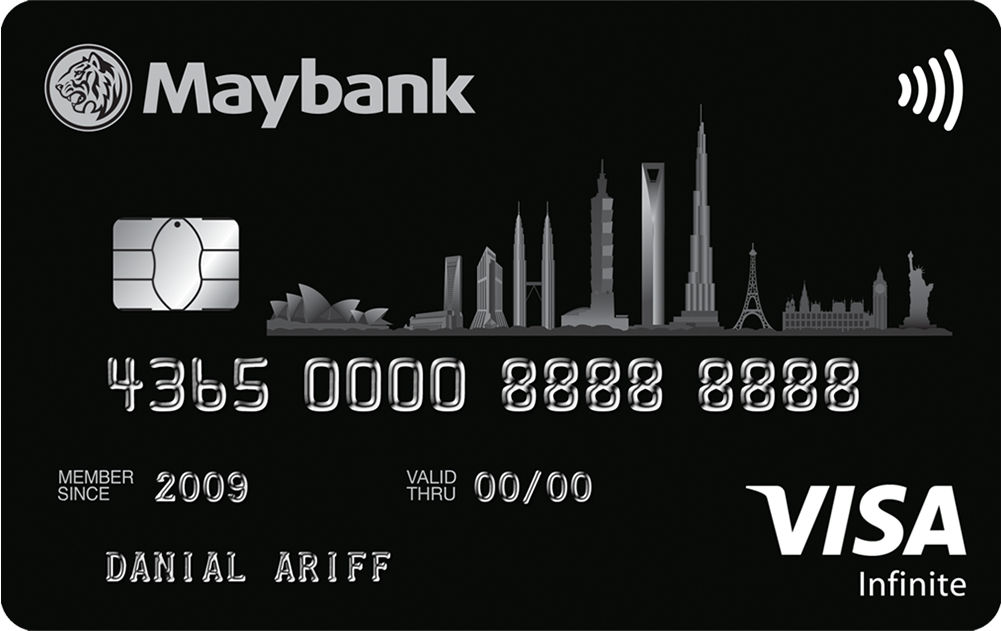
Visa Infinite pasangannya memberi 5 TP bagi overseas spend layak, bersamaan 0.4 miles/RM1. Gunakan acceptance Visa sebagai sandaran praktikal. Kalau merchant menolak Amex, jangan terus mengira transaksi Visa pada kadar Reserve.
Maybank menetapkan minimum income RM100,000 setahun. PDS menyenaraikan yuran RM800, percuma tahun pertama dan dikecualikan kemudian dengan belanja RM80,000 setahun. Transaksi asing menggunakan conversion rangkaian bersama caj bank 1%. Cukai perkhidmatan RM25 ialah bagi setiap kad, berasingan daripada pengecualian annual fee.
Lima lawatan lounge terpilih melalui Visa, kini sehingga 31 Disember 2027, adalah untuk principal cardholder dengan satu lawatan sehari mengikut terma lounge. Satu lawatan sehari ialah lounge limit. Ia bukan daily points cap.
Sesuai untuk siapa? sesuai kalau belanja biasa memenuhi syarat waiver dan anda boleh menggunakan Amex. Untuk travel berdua, semak akses pasangan juga; benefit principal sahaja belum cukup.
4. KrisFlyer Amex Platinum: miles terus ke akaun KrisFlyer
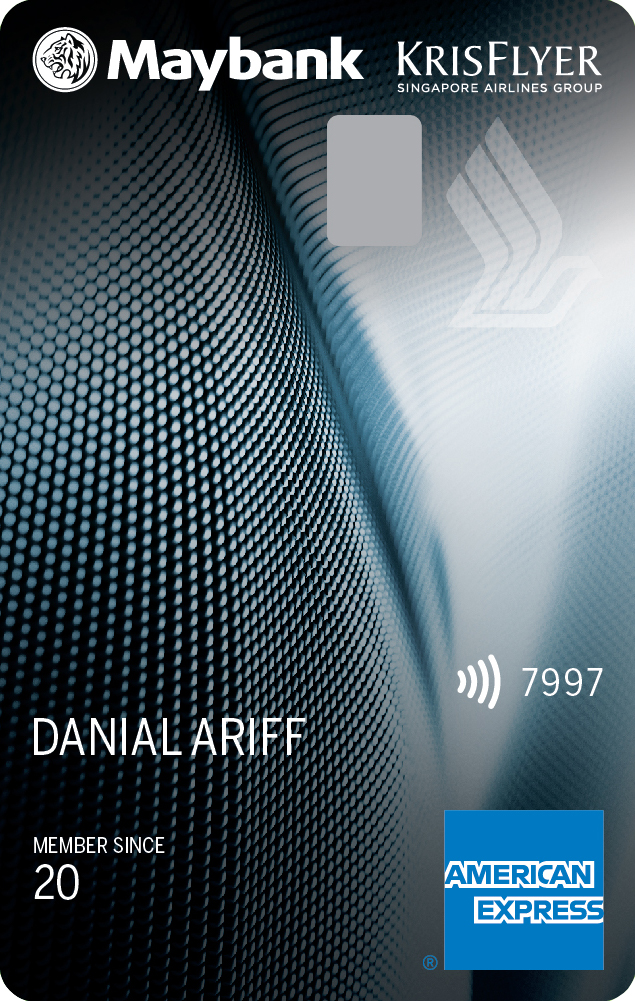
Kad kerjasama Maybank–SIA earn 1 KrisFlyer/RM1 di laman SIA, Scoot dan KrisShop, 1/RM2 untuk online dan luar negara yang layak, serta 1/RM2.50 bagi local spend lain. Miles masuk terus ke programme, jadi tak perlu kira bank-points conversion dahulu. Kerajaan, JomPAY, FPX, e-wallet reload dan MyCDD tak earn miles.
Yuran tahunan RM300 dikecualikan tahun pertama; bajetkan yuran selepas itu melainkan Maybank mengesahkan waiver. Terma program mengkreditkan akaun ahli yang dipaut selepas kitaran bil. Selepas dikreditkan, syarat luput airline terpakai. Selepas masuk KrisFlyer, anda tak boleh pilih untuk menukarnya kepada Enrich kemudian.
Manfaat khususnya ialah fast track KrisFlyer Elite Gold sekali sahaja: RM35,000 belanja online SIA Group yang layak dalam tahun pertama keahlian, dengan status sah setahun selepas upgrade. Ia bukan pembaharuan Gold tahunan melalui semua belanja kad. Lima lawatan lounge terpilih juga tertakluk kepada senarai lounge dan syarat tetamu.
Sesuai untuk siapa? relevan kalau anda membeli tiket SQ, termasuk PEN–SIN–destinasi. RM6,000 belanja layak di laman SIA menghasilkan 6,000 KrisFlyer; belanja online umum sama menghasilkan 3,000. Ganjaran pembayaran berasingan daripada miles penumpang kerana menaiki flight.
5. CIMB Travel Platinum: pilihan mula dengan annual fee rendah
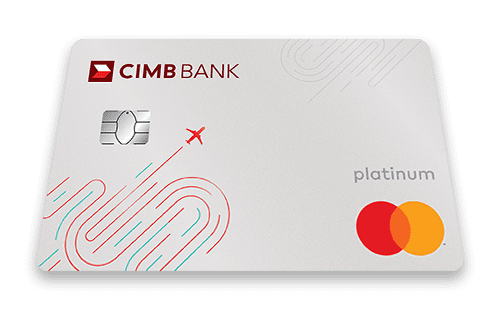
CIMB Travel Platinum mempunyai ambang pendapatan RM24,000 setahun dan tiada annual fee. Overseas spend, direct airline dan duty-free yang layak earn 5 BP/RM1; local spend lain 2 BP, manakala education, insurance dan utilities tempatan 1 BP.
Katalog 2026–2027 menetapkan 62,500 BP → 5,000 Enrich dan 75,000 BP → 5,000 KrisFlyer, dalam blok 5,000. Pada 5X, kad ini memberi 0.4 Enrich atau 0.333 KrisFlyer/RM1. Tiket airline RM6,000 menghasilkan 30,000 BP; transaksi itu sahaja belum cukup untuk blok minimum kedua-dua program.
Terma Travel memerlukan RM3,000 belanja layak setiap suku untuk satu lawatan lounge, maksimum empat setahun, dikongsi dengan supplementary cardholder. Kelayakan boleh mengambil sehingga 14 hari bekerja selepas syarat dipenuhi. Kalau masuk berdua, perlukan kelayakan untuk kedua-dua orang.
Sesuai untuk siapa? pilihan Mastercard berkos rendah untuk traveller sekali-sekala. Kadar direct airline dan syarat insurance tak automatik meliputi agensi online. Semak cap programme sebelum bayar jumlah besar.
6. CIMB Travel World Elite: overseas earning lebih kuat
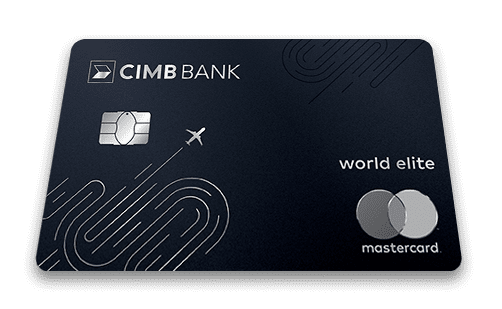
World Elite memerlukan pendapatan RM250,000 setahun. Overseas spend, direct airline dan duty-free yang layak mendapat 10 BP/RM1, bersamaan 0.8 Enrich atau 0.667 KrisFlyer. Local spend lain 2 BP, dengan education, insurance serta utilities tempatan 1 BP. Bukan semua belanja Malaysia earn 10X.
Yuran RM1,215.09 mempunyai syarat standard waiver penuh pada RM240,000 belanja setahun, atau separuh pada RM120,000. Kempen 2026 tertentu menawarkan ambang lebih rendah bagi pelanggan layak, dengan syarat pembayaran dan kempen tersendiri. Jangan menganggap promosi sementara ialah manfaat tetap setiap tahun.
Dua belas lawatan Plaza Premium utama setahun dikongsi dengan supplementary cardholder tanpa syarat belanja suku seperti Platinum. Jadual yuran mengecualikan tambahan caj pentadbiran FX CIMB 1% bagi transaksi foreign currency yang layak. Conversion rangkaian masih terpakai dan waiver tak meliputi DCC.
Sesuai untuk siapa? lebih sesuai apabila belanja sedia ada menampung kos dan anda perlukan acceptance Mastercard. Manfaat FX dan lounge boleh lebih berguna daripada sedikit perbezaan miles, terutama apabila Amex tak diterima.
7. HSBC TravelOne: cap bulanan boleh ubah hasil earning
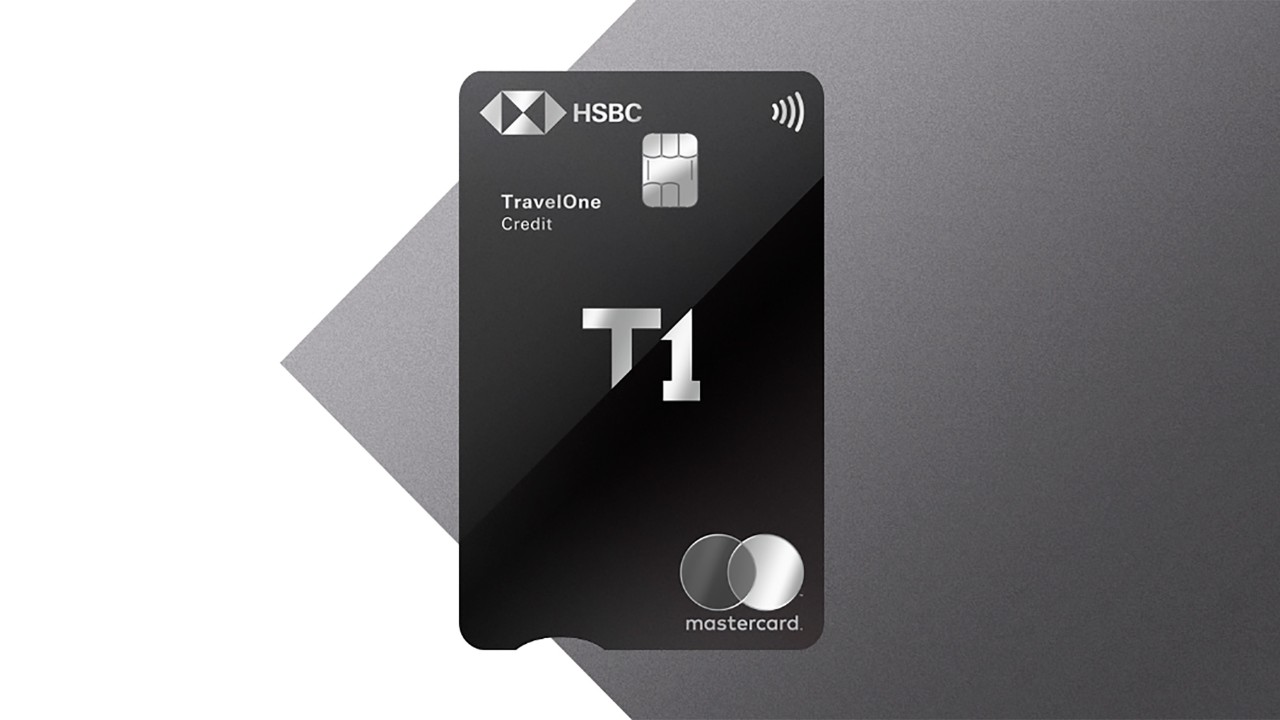
TravelOne memerlukan pendapatan RM102,000 setahun. Ia menawarkan 8 RP/RM1 foreign currency serta 5 RP bagi travel dan dining tempatan yang layak, sebelum cap bonus points. Jadual conversion menggunakan 21 RP/Enrich dan 25 RP/KrisFlyer. Maka 8X ialah 0.381 Enrich atau 0.320 KrisFlyer/RM1.
Terma mengehadkan bonus points bulanan kepada 20,000 RP foreign currency, serta 10,000 setiap satu bagi travel tempatan dan dining tempatan. Belanja asing mendapat 1 asas + 7 tambahan, jadi bonus berakhir sekitar RM2,857 sebulan. Kategori tempatan mencapai cap 1+4 pada RM2,500 setiap kategori sebulan. Selepas cap kategori dicapai, earning asas yang layak masih diteruskan.
PDS menyenaraikan yuran RM300 utama / RM150 tambahan serta conversion asing rangkaian bersama caj bank 1%. Jadual waiver memberi pengecualian tahun pertama, kemudian memerlukan RM20,000 belanja retail layak setahun. Enam lawatan lounge terpilih dikongsi dengan supplementary cardholder untuk flight antarabangsa.
Sesuai untuk siapa? nilai mengikut campuran belanja selepas cap dan lounge yang akan digunakan. Kami tak memilihnya terutamanya untuk hotel transfer atau hanya kerana senarai partner conversion panjang.
Daily cap, cap bulanan dan transfer limit ialah perkara berbeza
| Program | Had ganjaran harian dalam terma disemak | Had lain yang mengubah kiraan |
|---|---|---|
| Amex Platinum Charge | Amex menyatakan earning tanpa cap | Transfer limit airline Maybank masih terpakai |
| HLB Infinite | Tiada angka cap ganjaran harian berasingan dinyatakan | Jadual semasa: earning bulanan tanpa had; transaction rounding |
| Maybank Reserve / Visa pasangan | Tiada angka cap ganjaran harian berasingan dinyatakan | Kategori kadar rendah / dikecualikan; transfer limit Maybank |
| KrisFlyer Amex Platinum | Tiada angka cap ganjaran harian berasingan dinyatakan | Kelayakan kategori; kredit automatik dan luput airline |
| HSBC TravelOne | Tiada angka cap ganjaran harian berasingan dinyatakan | RP tambahan dihadkan mengikut kategori setiap bulan |
| CIMB Travel Platinum / World Elite | Tiada angka cap ganjaran harian berasingan dinyatakan | Cap kategori dan 1,000,000 BP keseluruhan setiap statement cycle |
“Tiada angka harian berasingan dinyatakan” bukan jaminan belanja tanpa had. Baki kredit, kawalan kelulusan bank dan deposit hotel boleh menyebabkan transaksi ditolak walaupun masih ada kuota ganjaran. Sebelum bayar bil besar, semak available credit dan baki rewards cap. Pecah bayaran kepada dua hari dalam bulan sama tak reset monthly cap.
Terma Member Rewards CIMB, klausa 8.4 mengehadkan pengangkutan MCC 4784, supermarket/hypermarket, utilities dan professional services tertentu kepada 50,000 BP setiap kategori/statement cycle. Insurans, MOTO, telekomunikasi, automobil dan retail tertentu mempunyai cap 100,000 setiap kategori. Had keseluruhan ialah 1,000,000 BP, meliputi transaksi tempatan serta luar negara. Contohnya, RM6,000 supermarket luar negara yang layak pada 10X terhad kepada 50,000 BP, bukan 60,000. Kitaran penyata tak semestinya sama dengan bulan kalendar. Petrol, ansuran, pembayaran berulang dan baki kredit prabayar turut mempunyai pengecualian program; bukan semua perbelanjaan harian layak.
Terma conversion Maybank pula menetapkan maksimum 2 juta airline miles seorang setiap tahun kalendar, 250,000 bagi setiap kempen bonus airline, serta 100 juta miles kolektif setiap bulan merentas pemegang kad. Transfer boleh mengambil tujuh hari bekerja. Ini transfer limit, bukannya cap earning harian. Award seat biasanya tak dipegang sementara transfer diproses.
Cuba tiga contoh spending ini
RM3,000 restoran tempatan: HLB Infinite dining layak memberi kira-kira 3,000 Enrich; Platinum Charge 2,143 Enrich/KrisFlyer setara; Reserve 1,200; HSBC sekitar 13,000 RP selepas cap dining, bersamaan 619 Enrich atau 520 KrisFlyer. Kiraan mengandaikan MCC tepat, cap masih tersedia dan tiada kehilangan kerana rounding. HLB menang kategori Enrich ini, bukan semestinya semua belanja rumah anda.
RM6,000 foreign currency dalam satu bulan: HSBC menghasilkan kira-kira 6,000 asas + 20,000 tambahan = 26,000 RP, bersamaan 1,238 Enrich atau 1,040 KrisFlyer. Reserve pada 10X layak memberi 4,800 airline miles setara; Platinum Charge pada 5X sekitar 4,286; CIMB World Elite 4,800 Enrich atau 4,000 KrisFlyer sebelum cap kategori berkaitan. Tolak kos FX setiap kad sebelum menentukan pemenang.
Bolehkah earning tempatan Platinum Charge sahaja menampung yuran? Berbanding Reserve pada 0.24, tambahan earning kira-kira 0.474 miles/RM1. Kalau nilai ilustrasi anda 2 sen bagi setiap mile yang dapat digunakan, dan yuran Reserve sudah dikecualikan, perbezaan itu memerlukan sekitar RM343,000 local spend layak setahun untuk menampung RM3,250. Ini tak memasukkan manfaat lain atau cukai. Lounge, status hotel dan diskaun dining boleh mengubah keputusan, tetapi nilai hanya perkara yang benar-benar digunakan atau akan dibeli.
Hotel transfer: pengecualian, bukan cadangan utama
Untuk pembaca Malaysia, kami mengutamakan Enrich dan KrisFlyer. Kumpul ganjaran hotel daripada direct hotel stay yang layak dan gunakan manfaat status. Pindahkan bank points ke hotel apabila redemption tertentu atau top-up kecil memberikan nilai lebih baik daripada airline miles yang dilepaskan.
Nisbah rasmi juga menunjukkan mengapa kita tak boleh menyatakan “Maybank sentiasa lebih baik”:
| Bank points | Conversion Marriott Bonvoy | Pilihan airline daripada points yang sama |
|---|---|---|
| HSBC TravelOne RP | 25 RP → 1 Bonvoy | 25 RP → 1 KrisFlyer; 21 RP → 1 Enrich |
| CIMB BP | 50,000 BP → 5,000 Bonvoy | 75,000 BP → 5,000 KrisFlyer; 62,500 BP → 5,000 Enrich |
| Maybank Membership Rewards, Amex yang layak | 3,700 MR → 330 Bonvoy | Platinum Charge: 7,000 MR → 1,000 Enrich/KrisFlyer |
Bank points berbeza nilainya. Pada kadar luar negara layak, Bonvoy setara ialah 0.32/RM untuk HSBC sebelum cap, 1/RM untuk CIMB World Elite dan sekitar 0.446/RM untuk Platinum Charge. CIMB boleh menghasilkan lebih banyak Bonvoy/RM dalam perbandingan khusus ini. Itu belum membuktikan hotel transfer lebih berbaloi daripada Enrich/KrisFlyer; penjimatan bilik dan flight yang benar-benar akan ditempah menentukan nilai.
Contohnya, 25,000 HSBC RP boleh menjadi 1,000 Bonvoy atau 1,000 KrisFlyer. Kalau redemption hotel anda menjimatkan 0.6 sen/Bonvoy tetapi penggunaan flight realistik menjimatkan 2 sen/KrisFlyer, bank points sama memberi RM6 berbanding RM20. Ini andaian ilustrasi, bukan nilai tetap points. HSBC 70:1 ALL dan CIMB 125,000 BP → 5,000 ALL juga memerlukan kiraan nilai tunai berasingan; jangan bandingkan hotel points berlainan hanya melalui bilangannya. Jadual hotel MR Maybank tak boleh digunakan automatik untuk TreatsPoints Reserve atau kad KrisFlyer.
Kad mana nak guna sepanjang trip?
Tiket flight: bandingkan kategori direct airline atau laman SIA bersama polisi perlindungan sebenar. Bayaran tambang penuh, orang dilindungi dan saluran booking penting. Award ticket dengan cukai sahaja dibayar mungkin berbeza. Jumlah insurance besar bukan pengesahan semua rawatan, pembatalan atau missed connection perjalanan anda dilindungi.
Makan harian dan hotel: pertimbangkan HLB untuk Enrich dining tempatan, Charge untuk belanja Amex umum yang layak kalau yurannya sudah berbaloi, serta Reserve dan CIMB World Elite selepas kos FX bagi bil luar negara. Pilih mata wang negara yang dilawati berbanding DCC, semak cap berbaki, dan ingat bil restoran yang dicaj ke bilik mungkin menggunakan MCC hotel.
Berlepas Economy: sahkan kelayakan setiap pasangan, terminal serta baki lawatan lounge. Berlepas Business: semak manfaat tiket dahulu supaya lawatan sama tak dikira dua kali. Bawa backup card daripada rangkaian atau bank lain dan simpan kredit untuk deposit hotel. Pilih kad yang menghasilkan miles berguna daripada spending yang memang anda akan buat.
## Nak accelerate Enrich status juga?
Kad di atas fokus pada redeemable points. AmBank Enrich Infinite dan Platinum pula mempunyai benefit pengurangan target Elite Points untuk principal yang layak. Kami terangkan rate, gambar kedua-dua kad, syarat Golden Lounge dan contoh mencapai 49 EP Gold dalam panduan Enrich. Bank points dan Elite Points bukan baki yang sama.
Ruang sembang
Soalan, tip & pengalaman.
Ada soalan pasal guide ini atau travel tip untuk dikongsi? Kami semak setiap komen sebelum ia dipaparkan.
0 komen
Jadi yang pertama berkongsi soalan atau tip yang berguna.